ぶっちゃけ40代の貯金額は?平均の罠と中央値の残酷な格差【2026】
人生の折り返し地点を迎え、キャリアや子育て、親の介護など人生のイベントが重なる40代。同世代の同僚や学生時代の友人と顔を合わせても、お金の話題だけは気まずくて本音を切り出せないという人がほとんどです。「周りはどれくらい貯めているのか」「自分は少なすぎるのではないか」と、焦りや不安を抱えながら検索窓に本音を打ち込む人が後を絶ちません。
メディアで目にする「40代の平均貯蓄額は800万円超」という景気のいい数字に、強い違和感を覚えた経験はないでしょうか。公的データや各種調査を徹底的に掘り下げると、平均値という数字のマジックに隠された「残酷な中央値」と、二極化する過酷な実情が浮き彫りになってきます。知人には絶対に聞けない40代の資産事情の真相を、客観的なデータと当事者の声から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:平均値(約800万〜1000万円)は富裕層が引き上げているだけで、リアルな実感に近い中央値は「単身で約130万円、夫婦で約250万〜300万円」に留まります。
- 要点2:40代の約3割が「貯蓄ゼロ(金融資産非保有)」という過酷な現実があり、物価高と手取りの伸び悩みに加えて住宅ローンや教育費の重圧が直撃しています。
- 要点3:2026年現在は新NISAの浸透によって「資産を増やす層」と「投資資金すら出せない層」の格差が決定的に拡大しており、固定費見直しと少額からの行動が急務です。
【2026年最新】ぶっちゃけ40代の貯金額はいくら?「平均値の罠」と中央値の真相
世間一般で報じられる「40代の貯蓄額」を目にして、落ち込む必要はまったくありません。金融広報中央委員会(知るぽると)が実施している「家計の金融行動に関する世論調査」のデータを精査すると、私たちが直感的に感じる「普通」と「平均」の間には、あまりにも大きな乖離が存在します。
統計上の「平均値」は、ごく一部の超富裕層が数千万円から1億円以上の資産を持つことで、全体の数値を大きく押し上げてしまいます。より実態に近い、データを小さい順に並べてちょうど真ん中に位置する「中央値」を確認すると、全く異なる風景が広がっています。
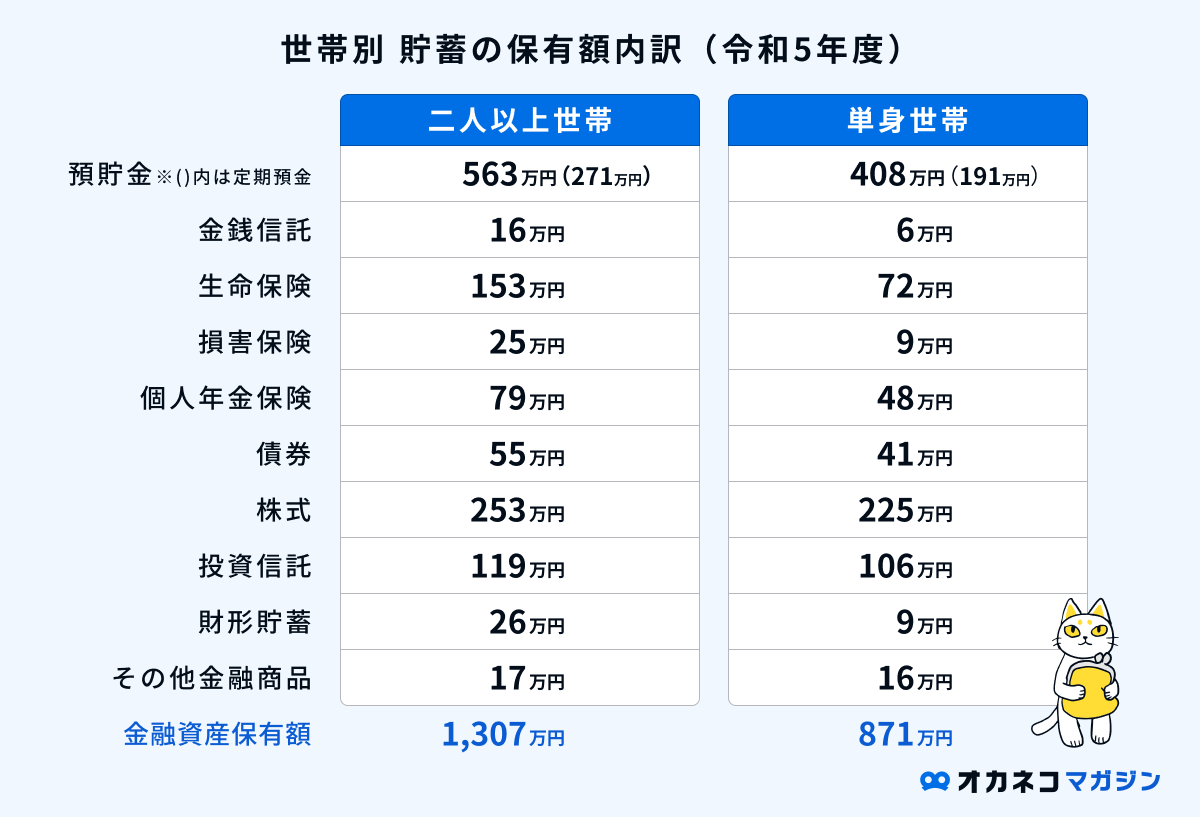
40代における貯金額(金融資産保有額)の全体像は次の通りです。二人以上世帯の平均値は約820万円と高水準に見えるものの、中央値は約250万円〜300万円程度に急落します。つまり、世の中の半数は貯金300万円以下で日々のやりくりを続けているのが紛れもない事実です。
単身世帯に至っては格差がさらに激しく、平均値が約650万円であるのに対し、中央値はわずか約100万〜130万円にとどまります。ネット上で「40代で貯金200万円はオワコンなのか」といった不安の声が定期的にバズる背景には、実態とかけ離れた平均値の独り歩きが引き起こす心理的なプレッシャーがあります。
【独身vs既婚】40代単身の貯蓄現在とファミリー世帯のリアルな懐事情
ライフスタイルの違いによって、40代が直面する資産形成の壁は大きく姿を変えます。自由度が高いと思われがちな単身世帯と、共働きで世帯年収を伸ばしやすいはずの既婚世帯、それぞれの内情はどうなっているのでしょうか。
まず40代独身のリアルな懐事情を見ると、圧倒的な「持てる者」と「持たざる者」への二極化が顕著です。可処分所得の多さを活かして新NISAや株式投資をコツコツ続け、30代から資産を1000万円以上に育て上げた単身者が存在する一方で、生活費や趣味への消費で貯蓄がほぼ手付かずという層も珍しくありません。病気や突然の休職に対する防衛資金がないまま40代半ばに突入し、老後の孤立と貧困への不安を訴える投稿がSNSでも目立ちます。
一方、40代ファミリー世帯の多くは「ダブルインカムの恩恵」を帳消しにするほどの支出ラッシュに見舞われています。夫婦合算の世帯年収が700万〜1000万円に達していても、住宅ローンの返済に加えて子どもが中高生・大学生へと進学するタイミングが重なります。「毎月赤字を出さないだけで精一杯で、銀行預金の数字がここ数年ピクリとも増えていない」という悲鳴は、決して特別な家庭の話ではありません。
「貯蓄ゼロが約3割」の衝撃…金融資産非保有世帯が急増している決定的理由
40代の貯蓄事情を語る上で、決して無視できないのが「金融資産非保有世帯」と呼ばれる貯蓄ゼロ層の存在です。各種調査において、40代単身世帯のおよそ35%前後、二人以上世帯でもおよそ25%前後が「貯蓄なし」と回答しています。同世代の4人に1人から3人に1人が、貯金ゼロという極限状態で暮らしている計算です。
このデータに対して、ネット掲示板やSNSでは驚きとともに共感のコメントが殺到しています。「病気一つで破産する綱渡り状態」「ボーナスが出ても右から左へ固定費の穴埋めに消える」「贅沢しているつもりは一切ないのに、口座残高が残らない」など、切迫したつぶやきがタイムラインを埋め尽くします。
なぜここまで貯蓄ゼロ世帯が増加しているのでしょうか。決定的な要因は、ここ数年続く歴史的な物価高に対して、賃金の伸びが追いついていない点です。食品、光熱費、日用品などの生活必需品が軒並み値上がりし、以前と同じ暮らしをしていても毎月数万円単位で家計から資金が削り取られていきます。さらに、非正規雇用の長期化や雇用のミスマッチによって、そもそも貯蓄に回す原資を確保できない層が固定化している構造的な歪みも浮き彫りになっています。
なぜ貯まらない?40代を直撃する「住宅ローン×教育費」と手取り年収の格差
40代の資産形成を阻む最大の障壁は、人生の「支出のビッグウェーブ」が集中することにあります。特に子育て世帯にとって、40代は住宅ローン返済と教育費負担のダブルパンチが最も重くのしかかる過酷な10年間です。
住宅金融支援機構などのデータを見ても、30代前半から半ばで組んだ35年ローンの残債はまだ2000万円以上残っているケースが多く、毎月の住居費負担は家計を大きく圧迫します。そこに重なるのが、子どもの進学に伴う教育費の激増です。高校・大学の学費だけでなく、塾代や予備校代、部活動費などが重なり、年間100万〜200万円単位の現金が容赦なく吹き飛んでいきます。
追い打ちをかけるのが、40代の手取り年収の伸び悩みです。厚生労働省の調査では、40代前半の平均年収は約480万円、後半は約520万円程度ですが、これはあくまで額面です。税金や社会保険料の引き上げが段階的に進んだ結果、額面給与が微増しても「手取り額」はほとんど増えていないという残酷な現実に直面します。手取り年収の格差が広がる中で、支出のピークを迎える40代の家計は、まさに息切れ寸前の耐久レースと化しています。
老後資金2000万円問題の現実と、新NISAを活用した資産形成の勝ち筋
かつて金融庁の報告書をきっかけに大騒動となった「老後資金2000万円問題」から数年が経ち、退職までのカウントダウンが始まる40代にとって、老後への備えはもはや抽象的な議論ではなく、目前に迫ったカウントダウンです。物価上昇を踏まえれば、現在では「2000万円でも足りないのではないか」という不安すら現実味を帯びています。
しかし、退職まで15〜20年の猶予が残されている40代は、投資による複利効果を最大限に享受できる「ラストチャンスの年代」でもあります。現に、制度開始以降すっかり定着した新NISAをフル活用し、預金一辺倒から脱却して着実に資産を拡大させている40代が急速に増えています。
一方で、新NISAの普及は新たな「金融格差」を生み出しました。余剰資金を全世界株式(オルカン)やS&P500といったインデックスファンドに毎月数万円ずつ積み立てて順調に資産を伸ばす層と、日々の生活費で手一杯になり投資を始めることすらできない層との間で、5年後・10年後に決定的な差がつくのは火を見るより明らかです。「投資は金持ちのもの」と放置するか、月5000円からでも枠を使って資産形成に踏み出すかが、40代の命運を分ける分水嶺となっています。
40代から巻き返す!今すぐ始める家計の見直しと老後準備のステップ
「40代で貯蓄がほぼない状態から、老後資金を用意するのはもう手遅れなのか」と悲観する必要はありません。定年までの期間を冷静に計算し、今すぐ家計の抜本的な構造改革に着手すれば、十分に巻き返すことは可能です。実践すべき具体的なステップを整理します。
第1ステップは、固定費の徹底的な削り出しです。食費や小遣いを細かく削る節約はストレスが溜まる割に効果が薄く、長続きしません。まずメスを入れるべきは、不要なオプションがついた生命保険の見直し、格安SIMへの乗り換え、使っていないサブスクリプションの解約、そして住宅ローンの借り換えシミュレーションです。これらを見直すだけで、毎月2万〜4万円のキャッシュを生み出すことは難しくありません。
第2ステップは、生活防衛資金の確保と投資の自動化です。まずは生活費の3〜6カ月分を普通預金としてキープし、それ以上の資金や毎月浮いたお金を、新NISAのつみたて投資枠へ「給与引き落とし」で強制的に回す仕組みを作ります。40代からでも、毎月3万円を年利5%で15年間運用できれば、元本540万円に対して約800万円以上の資産を形成できる可能性があります。完璧を目指さず、今できる小さな一歩を踏み出すことが何よりも重要です。
【ぶっちゃけ 貯金額 40代】に関するよくある質問(FAQ)
Q1:40代で貯金が100万円以下なのは、やはり異常な少なさでしょうか?
A1:決して珍しい異常事態ではありません。調査データ上、40代単身者の約3割、ファミリー世帯でも約2割が金融資産ゼロであり、貯蓄100万円未満の世帯を含めれば相当な割合になります。ただし、病気や失職などの不測の事態に耐えられないリスクが高いため、まずは生活費3カ月分(50万〜100万円)を最優先で貯める仕組みづくりが必要です。
Q2:住宅ローンを繰り上げ返済するのと、新NISAで投資するのとではどちらが優先ですか?
A2:現在の金利動向やローン控除の適用期間によりますが、超低金利で借り入れできている場合は、無理に手元の現金を減らして繰り上げ返済するよりも、手元資金を手厚く残しながら新NISAで運用に回す方が資産効率で有利になるケースが多く見られます。住宅ローン金利と期待リターンのバランスを見極めることが肝要です。
Q3:子どもの大学進学費用と老後資金の準備、どちらを優先すべきでしょうか?
A3:原則として「教育費を優先せざるを得ない」のが実情ですが、老後資金を完全に後回しにするのは危険です。教育費には奨学金や教育ローンといった公的な調達手段が存在しますが、「老後破産」を防ぐための公的融資はありません。教育費の上限を早い段階で家族間で話し合って枠を決め、少額でも老後向けの積立投資を並行して継続することがセオリーです。
まとめ:現実を直視した人が勝つ!40代の資産形成に必要な視点
40代の貯金額を巡る現実は、平均値の華やかさとは裏腹に、中央値の低さや貯金ゼロ世帯の多さに象徴されるような厳しい格差に覆われています。周囲がどれだけ持っているように見えても、住宅ローンや教育費を抱えながら平気な顔をして綱渡りを続けている家庭は無数に存在します。
同世代との比較に一喜一憂したり、平均値の高さに無力感を覚えたりして立ち止まっている時間は残されていません。40代はまだ、定年退職まで十数年という貴重な「時間の猶予」を持っています。現状の収支を正確に把握し、固定費を削り、新NISAなどの非課税制度を活用して自動でお金が育つ仕組みを整える。現実から目を背けずに最初のアクションを起こした人だけが、50代・60代に訪れる経済的な平穏を勝ち取ることができます。 (出典: ぶっちゃけ 貯金額 40代(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
